Seguros de un rent a car más allá de la flota: RC, local, ciber y personal
Cuando alguien decide montar una empresa de alquiler de coches, el seguro que le viene a la cabeza es el de los vehículos. Es lógico: es el más caro y el que más condiciona el negocio. Pero la póliza de flota cubre lo que ocurre con el coche, no lo que ocurre en tu oficina, con tus datos, con tus empleados o con un cliente que tropieza en el aparcamiento. Estas son las coberturas que suelen quedar fuera y que conviene tener resueltas antes de abrir la persiana.
Lo que la póliza de flota no cubre
Ya explicamos qué coberturas debe tener el seguro de flota: responsabilidad civil del vehículo, daños propios, robo, lunas y asistencia. Todo eso protege el coche y a quien lo conduce. Fuera quedan, en general, estos riesgos:
- Daños a terceros que no tienen que ver con la circulación: un cliente que se cae en el local, una estantería que vuelca sobre un vehículo ajeno.
- El propio local, el mobiliario, los equipos informáticos y el armario de llaves.
- Los datos de clientes y la continuidad del software de reservas.
- Accidentes laborales y las obligaciones del convenio con tus empleados.
- Reclamaciones personales contra los administradores por decisiones de gestión.
Ningún producto único lo cubre todo. Se trata de combinar varias pólizas con sentido, y un corredor que conozca el sector te ahorrará solapamientos y huecos. En la página de seguros para empresas de alquiler de coches tienes el mapa completo; aquí nos centramos en lo que no es la flota.
Responsabilidad civil de explotación
Es la cobertura que responde cuando tu actividad causa un daño a un tercero fuera del hecho de circular: un cliente que resbala en la oficina con el suelo mojado, un empleado que al mover un coche dentro del recinto raya el de un particular, un cartel que se desprende de la fachada. Suele contratarse dentro del multirriesgo del local o como póliza independiente.
Lo que conviene mirar antes de firmar: el límite por siniestro y por año, si incluye RC patronal (daños a tus propios empleados en accidente laboral, con su límite por víctima), RC locativa (daños que causes al local que alquilas) y, muy importante en este negocio, si cubre la custodia de vehículos de terceros. Ese punto es clave si recurres a flota externa en picos de demanda o guardas coches de clientes de empresa.
El local: multirriesgo, llaves y pérdida de beneficios
El multirriesgo de comercio cubre incendio, daños por agua, robo con fuerza, cristales y daños eléctricos. Para un rent a car hay tres detalles propios que no debes dar por supuestos:
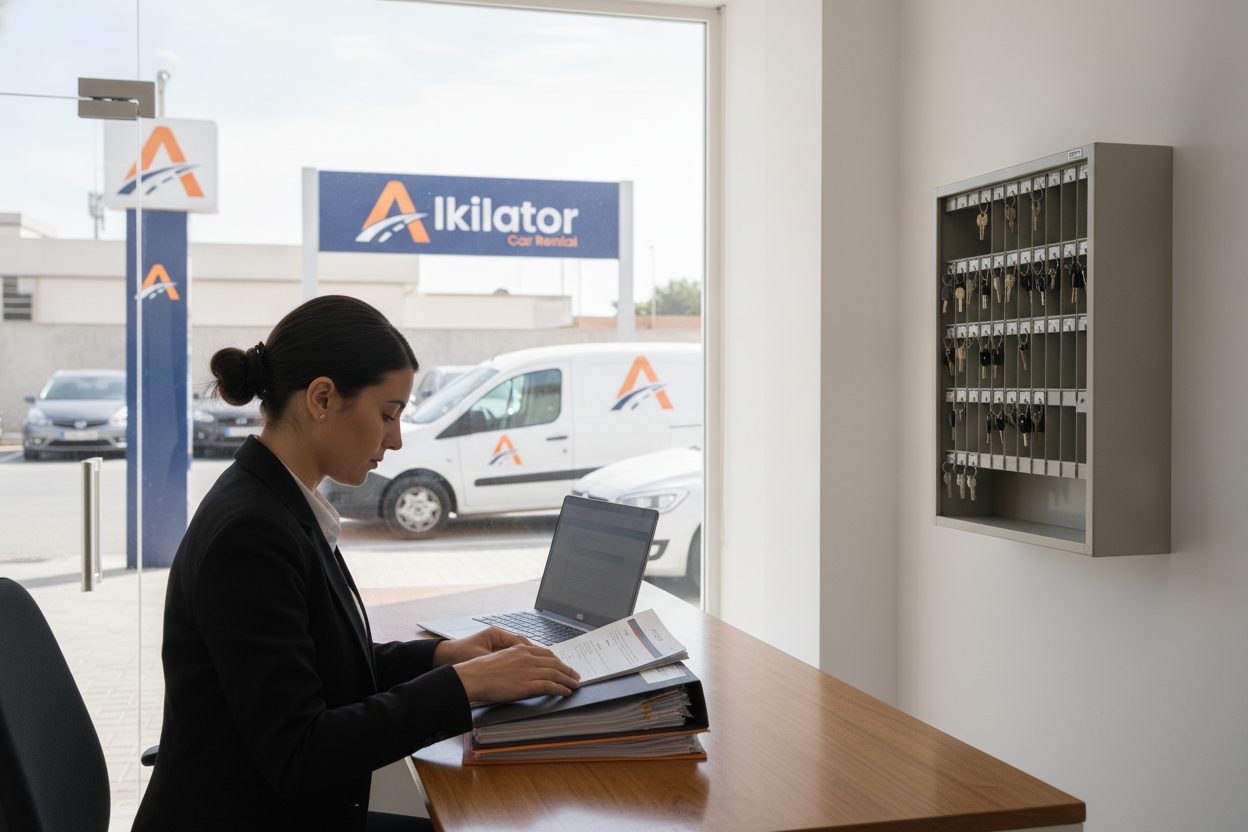
- Las llaves. El robo del armario de llaves puede quedar excluido si no están en una caja de seguridad homologada. Pregunta expresamente y, si hace falta, invierte en el armario adecuado.
- Los vehículos aparcados en tu recinto. Granizo, incendio del local o un acto vandálico sobre coches estacionados suelen ir por la póliza de flota, no por la del local. Comprueba que una de las dos lo cubre, y que no estás pagando por ello en ambas.
- La pérdida de beneficios. Si un siniestro te obliga a cerrar semanas, esta cobertura compensa el margen que dejas de ingresar y los gastos fijos que siguen corriendo. En un negocio con tanta estacionalidad, el momento del año en que ocurra cambia mucho el impacto.
Si todavía estás eligiendo el local para tu rent a car, pide presupuesto de seguro antes de firmar: una nave con parking vallado y un bajo a pie de calle no se aseguran igual. Y si optas por un modelo sin oficina física, el multirriesgo pierde peso y lo ganan la RC y el ciberriesgo.
Ciberriesgo: datos de clientes y motor de reservas
Un rent a car maneja copias de DNI y permisos de conducir, datos de tarjetas, direcciones y contratos firmados. Un robo de datos o un ransomware que tumbe el programa de reservas en plena temporada alta es a la vez un problema económico y legal. Las pólizas de ciberriesgo suelen cubrir los gastos de respuesta (peritaje informático, restauración de sistemas), la notificación a afectados y a la Agencia Española de Protección de Datos, la pérdida de ingresos por interrupción y las reclamaciones de terceros.
A cambio, la aseguradora exigirá unos mínimos: copias de seguridad fuera del equipo, autenticación en dos pasos en el software, equipos actualizados. Las guías gratuitas para pymes del INCIBE te ayudan a cumplirlos y, de paso, a negociar mejor la prima. Todo esto encaja con las obligaciones que ya repasamos en protección de datos y RGPD para un rent a car.
Personas: accidentes de convenio y administradores
Si contratas personal, el convenio colectivo que te aplique puede obligarte a suscribir un seguro de accidentes con unos capitales concretos para los trabajadores. Comprueba qué convenio corresponde a tu actividad y provincia y qué exige exactamente; es una obligación que se olvida con frecuencia al definir qué perfiles necesita el equipo de un rent a car.
La póliza de administradores y directivos (D&O) cubre reclamaciones personales contra quien gestiona la sociedad: de un socio, de Hacienda, de un acreedor. En una pyme parece un lujo, pero si hay socios externos o deuda bancaria conviene valorarla, igual que conviene dejar por escrito el pacto de socios.
Cómo encajarlo todo en el plan
- Haz una lista de escenarios (cliente herido en la oficina, incendio, robo de llaves, caída del sistema, baja laboral, reclamación de un socio) y asigna cada uno a una póliza concreta. Lo que no tenga dueño es un hueco.
- Revisa exclusiones y franquicias de cada contrato, y comprueba que no pagas dos veces por el mismo riesgo.
- Pide al corredor un cuadro comparativo de límites y primas en lugar de pólizas sueltas.
- Presupuesta los seguros no de flota como partida propia en el plan de negocio. Son una fracción del seguro de vehículos, pero no son cero.
- Revísalo cada año: cuando la flota o el equipo crecen, los límites que eran suficientes dejan de serlo.
En la guía para montar un rent a car encontrarás la hoja de ruta completa de la apertura, y en la página de seguros de flotas para rent a car el detalle de la póliza principal, la de los vehículos.
Alkilator no es una aseguradora ni fija las coberturas de cada oficina, pero las que forman parte de la red comparten experiencia sobre corredores, límites y exclusiones. Unirse al programa Ser Alkilator evita aprender a golpes qué póliza faltaba.
¿Quieres montar tu empresa de alquiler con Alkilator?
Cuéntanos tu proyecto y la zona donde quieres operar. Estudiamos cada caso de forma individual: el modelo tiene un canon de entrada único, sin royalties, y las condiciones concretas se detallan al solicitar información. Cada oficina fija sus propias condiciones comerciales.
- Cómo funciona el programa Ser Alkilator
- Seguros para flotas de rent a car
- Calculadora de rentabilidad de un rent a car · Guía para montar un rent a car
Solicita información sin compromiso
Déjanos tus datos y un asesor de Alkilator te contará cómo funciona la red en tu zona.
¿Solo buscas vehículo? Mira el alquiler de coches, el alquiler de furgonetas, las ofertas o las ubicaciones en España.